
NAVARRA INFORMACIÓN
Instituto Futuro/Civismo ha realizado un análisis sobre los ingresos fiscales y presupuesto en Navarra
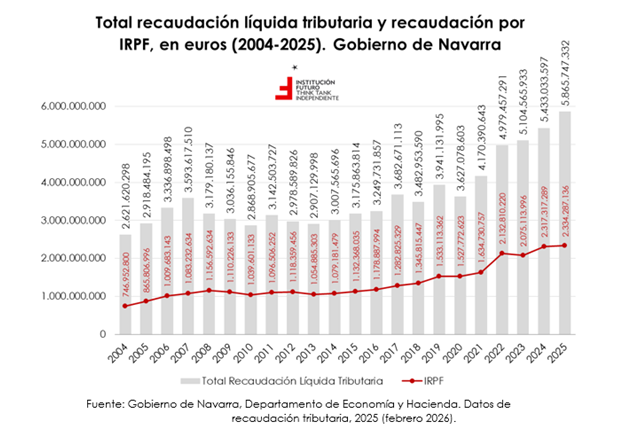
En las dos últimas décadas el IRPF ha pasado de representar el 28,5% de la recaudación líquida total en 2004 al 39,8% en 2025, más de once puntos adicionales y uno de los niveles más altos de la serie
Instituto Futuro/Civismo ha realizado un análisis pormenorizado sobre los ingresos fiscales y presupuesto en Navarra. En 2025 la Comunidad Foral alcanzó el mayor nivel de recaudación de toda la serie histórica. Los ingresos acumulados en los capítulos I y II sumaron 5.865 millones de euros, según los datos oficiales del Gobierno de Navarra, tras varios años de crecimiento especialmente intenso. No se trata de un repunte puntual, sino de unatendencia prolongada que consolida un nuevo umbral estructural de ingresos públicos.
Desde la clasificación presupuestaria, el Capítulo I agrupa los impuestos directos —principalmente IRPF e Impuesto sobre Sociedades— y el Capítulo II la imposición indirecta, con el IVA y los Impuestos Especiales como figuras centrales.
Dentro del total recaudado, 2.334 millones de euros proceden del IRPF, una cifra que evidencia su peso determinante en el sistema tributario navarro. La comparación histórica muestra que una parte relevante del incremento reciente de los ingresos se explica por la evolución de este impuesto, convertido en el principal motor del avance recaudatorio.
Para el Think tank navarro, más relevante aún que el aumento del volumen es el cambio en la composición de los ingresos. En las dos últimas décadas el IRPF ha pasado de representar el 28,5% de la recaudación líquida total en 2004 al 39,8% en 2025, más de once puntos adicionales y uno de los niveles más altos de la serie. Nos encontramos ante una tendencia sostenida que ha situado este impuesto en el centro del sistema tributario navarro.
Civismo señala que este desplazamiento tiene implicaciones claras. Hacienda Foral depende hoy más de las rentas personales que hace veinte años, mientras otras figuras pierden peso relativo. La estructura resultante es menos diversificada y más sensible a la evolución del empleo, los salarios y la normativa que afecta a la imposición directa.
El detalle del Capítulo I ayuda a entender mejor el alcance de este cambio. Dentro de los impuestos directos, el IRPF ha ido ampliando su distancia respecto al Impuesto sobre Sociedades y al resto de figuras. El crecimiento del capítulo se explica, en buena medida, por la evolución de las rentas del trabajo y del ahorro declaradas por las personas físicas, mientras que Sociedades muestra un comportamiento más irregular, estrechamente ligado al ciclo económico y a los resultados empresariales.
Esta creciente concentración reduce la diversificación dentro del propio bloque de imposición directa. Cuando una única figura gana peso de forma continuada, el conjunto de los ingresos pasa a depender en mayor medida de la evolución de su base imponible. El think tank navarro subraya que el protagonismo del IRPF no es solo una cuestión de volumen, sino un rasgo estructural que define hoy la configuración del sistema tributario foral.
Por su parte, el Capítulo II presenta una evolución diferente. La imposición indirecta (fundamentalmente IVA e Impuestos Especiales) aumenta en términos absolutos en el contexto de la recuperación de la actividad y del consumo, pero su ritmo de crecimiento resulta más moderado que el registrado por la imposición directa en los últimos años de la serie.
En consecuencia, su peso relativo dentro del conjunto se reduce frente al avance del IRPF. El equilibrio entre tributación directa e indirecta se ha ido desplazando de forma gradual hacia la primera, acentuando el carácter más vinculado a la renta personal del sistema fiscal navarro. Civismo destaca que esta modificación no es meramente contable: cambia la naturaleza de la base recaudatoria y condiciona la exposición de los ingresos públicos a la evolución del ciclo económico y del mercado laboral.
En el tramo más reciente de la serie aparece, además, un aspecto relevante relacionado con la precisión de las previsiones presupuestarias. En 2019 y 2020 las diferencias entre lo previsto y lo finalmente recaudado fueron limitadas. A partir de 2021, sin embargo, los ingresos efectivos superan de forma reiterada las estimaciones iniciales.
La persistencia de estas desviaciones plantea interrogantes sobre el rigor de la planificación financiera en un contexto de crecimiento sostenido de los ingresos.
Desde 2019, a excepción del año 2020, los ingresos han superado de forma sistemática las previsiones iniciales y por márgenes significativos. En 2025, la diferencia alcanzó los 425 millones de euros y en el conjunto del periodo 2019-2025, la desviación acumulada asciende a 2.170 millones de euros. Se consolida así una tendencia recurrente que apunta a una infraestimación de los ingresos y dificulta valorar con precisión la capacidad financiera real de la Comunidad Foral.
La Institución Futuro concluye en su estudio que esta dinámica no es irrelevante desde el punto de vista institucional. Si la distancia entre lo presupuestado y lo recaudado se mantiene en el tiempo, se debilita la capacidad de evaluar con precisión la política fiscal y la planificación financiera. Unas estimaciones más ajustadas reforzarían la credibilidad de las cuentas públicas y permitirían centrar el debate en lo esencial: el uso y la orientación de los recursos adicionales que se generan.
