
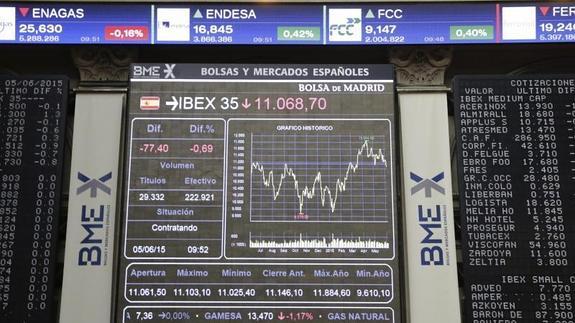
Panel informativo que muestra la evolución del principal indicador de la bolsa española, el Ibex 35. NAVARRANFORMACION.ES
El Ibex sube un 1,62% y alcanza los 11.012,90 puntos con el apoyo de todos los valores a excepción de los más dependientes del crudo y las materias primas. Un nivel que no veía desde agosto de 2016. Con ello, en lo que llevamos de ejercicio, ya sube un 17,75%
Los inversores abandonan la cautela y se animan, tras conocerse ayer la decisión unánime de la FED de mantener los tipos de interés y el resultado del debate electoral de Francia a tres días de la segunda vuelta, en una jornada con la mirada puesta en la votación de la nueva ley sanitaria con la que los republicanos quieren derogar la del expresidente Barack Obama, conocida como “Obamacare,
La agenda del día incluye la publicación de nuevas referencias macro destacadas en EEUU que podrían alterar el mercado de divisas. El déficit comercial podría situarse en los 44.500 millones de dólares, mientras que el paro semanal, si se cumplen las previsiones, situará las peticiones de subsidio de desempleo en el entorno de las 247.000.
Mercado de renta variable
La Bolsa española abría hoy en positivo, con una revalorización del 0,34 %, hasta los 10.872 puntos, con lo que su principal indicador, el Ibex-35, se encaminaba al nivel de los 10.900 gracias a los avances del sector bancario con Santander y BBVA subiendo el 1,5%. El Ibex, animado también por los datos de empleo, ha sumado un 1,62% y ha cerrado por encima de los 11.000 puntos por primera vez en 21 meses en su cuarta sesión consecutiva de avances. En el año, el selectivo español se revaloriza un 17,76%.
El selectivo español contó con la colaboración del sector financiero, liderado por CaixaBank, que ganó un 3,86%, seguido del Popular y de Bankia, que avanzaron alrededor de un 3,75%. El Sabadell y BBVA ganaron más dos puntos porcentuales.
Entre los grandes, destacaron también Red Eléctrica, Viscofán, IAG, Endesa y Gas Natural, que se anotaron más de dos puntos porcentuales.
En negativo, ArcelorMittal fue el peor, con un recorte del 1,36%. A continuación, Técnicas Reunidas, que perdió un 0,66%. Repsol, que presentaba por la mañana sus resultados del primer trimestre, se dejó un 0,62%. Acerinox completó la lista de valores en rojo, con un descenso del 0,20%. Los valores ligados a los materiales básicos, pues, fueron los únicos que esquivaron los números verdes dentro del Ibex-35.
Las Bolsas europeas abrían con subidas impulsadas por buenos resultados y acciones de HSBC animaban al sector bancario impulsadas por la Fed, las elecciones francesas del domingo y los resultados empresariales. El optimismo se ha apoderado de los inversores europeos. Con la mayoría de índices en máximos, las Bolsas del Viejo Continente han cerrado otra sesión con fuertes alzas. Así, el índice MIB de Milán encabezó los ascensos, con una subida de 1,98%, en 21.169 puntos. El CAC 40 francés, mientras, avanzó un 1,35%, hasta los 5.372 puntos, niveles inéditos en más de nueve años. El DAX alemán conquista nuevos récords históricos en 12.647 puntos, tras anotarse un 0,96%. Y el índice europeo Eurostoxx ha cerrado con un ascenso del1,11% hasta los 3.627 puntos.Por su parte, el Ftse 100 de la bolsa de Londres se apuntó un 0,19% en 7.248 puntos.
La bolsa de Nueva York cerró en territorio mixto y el Dow Jones de Industriales, su principal indicador, avanzó un leve 0,04 %, mientras que sus otras dos referencias terminaron con pérdidas. Wall Street abrió hoy al alza pero media hora después el Dow Jones, su principal indicador, retrocedía un 0,12 % arrastrado por una fuerte caída del petróleo y pendiente de la votación en el Congreso sobre la reforma sanitaria.
Ese índice bajaba a esta hora 25,62 puntos hasta 20.932,28 enteros, el selectivo S&P 500 restaba un 0,10 % hasta 2.385,76 unidades y el índice compuesto del mercado Nasdaq perdía un 0,17 % hasta 6.062,26 puntos.
El mercado asiático, la Bolsa de Tokio no opera hoy por ser jornada festiva en Japón.
La bolsa de China cayó afectada por débil dato de servicios. El índice general CSI300 de la Bolsa de Shanghái, principal indicador de los parqués chinos, cerró hoy con un descenso del 0,25 % (7,98 enteros) para terminar la sesión en 3.127,37 puntos.
En la otra bolsa de China continental, la de Shenzhen, el referencial local cedió un 0,36 % (36,70 unidades) y quedó en 10.147,44 puntos.
El índice Hang Seng de la Bolsa de Hong Kong perdió hoy un 0,05 por ciento, el equivalente a 12,25 puntos, al cierre de sesión y acabó la jornada en 24.683,88 enteros.
Mercado de renta fija
Uno de los activos más sensible ha sido la prima de riesgo de Francia que bajó de los 40 puntos básicos, algo que no sucedía desde noviembre de 2016. Lejos quedan ya los máximos de 76 puntos básicos que registraba en febrero de este año, cuando las encuestas sobre intención de voto preveían que pasara a segunda vuelta la candidata de extrema derecha, Marine Le Pen.
La prima de riesgo española ha cerrado la jornada en 120 puntos básicos, nueve menos que ayer, después de que el interés del bono español a diez años ha alcanzado el 1,593 %, frente al 1,612 % previo.
Por su parte, el rendimiento del bono alemán del mismo plazo -cuya diferencia con el español mide la prima de riesgo- ha aumentado hasta el 0,390 %, desde el 0,326 % anterior.
Así, el riesgo país de España ha disminuído en una jornada en la que el Tesoro Público español ha colocado 4.703 millones en deuda a largo plazo de varias denominaciones, que en todos los casos han salido a un menor interés, menos en una referencia antigua de bonos, con vida residual de 4,3 años, cuyo rendimiento ha dejado de ser negativo.
En concreto, dicho interés se ha elevado al 0,137 %, desde el -0,117 % anterior, con lo que España deja de cobrar a los inversores por este tipo de deuda, de la que hoy ha adjudicado 1.057 millones.
La rentabilidad del bono americano a diez años asciende hasta el 2,31% desde el 2,28% precedente.
Mercado de divisas
El euro roza los 1,10 dólares, récord en seis meses, por la presumible victoria de Macron en Francia. La libra, lastrada por las últimas exigencias sobre el Brexit, baja de los 1,29 dólares. El dólar fortalecido frente a su particular cesta de divisas tras conocerse el anuncio de política monetaria de la FED. Su optimismo económico refuerza las previsiones de una subida de los tipos de interés en la reunión de junio.
Mercado de materias primas
El precio del petróleo cayó ayer por las dudas de los inversores. El descenso menor de lo esperado en los inventarios de crudo en EEUU y el auge de la producción de petróleo no convencional de esquisto en Norteamérica, eclipsan los efectos de un posible acuerdo en la cumbre e la OPEP del 25 de mayo para prorrogar sus recortes. El barril de Brent, de referencia en Europa, retrocedía un 3,76% al cierre de la sesión europea, para colocarse en los 48,88 dólares, mínimos del año. El barril de West Texas, de referencia en Estados Unidos, bajaba un 2,5%, hasta los 46,62 dólares. Y ello ya está teniendo consecuencias en las monedas de los países emergentes productores de petróleo, sobre todo en el rublo ruso.
El precio del oro sigue retrocediendo ante las expectativas de una subida de tipos en EEUU en el próximo mes de junio, y el consiguiente freno en las caídas del dólar. El oro se desinfla desde los 1.250 dólares que registraba en la sesión de ayer hasta los 1.230 dólares.
Los precios de los metales continúan su particular retroceso ante un fortalecido dólar. El cobre mantiene retroceso ante temor sobre demanda China e incremento de inventarios.
