
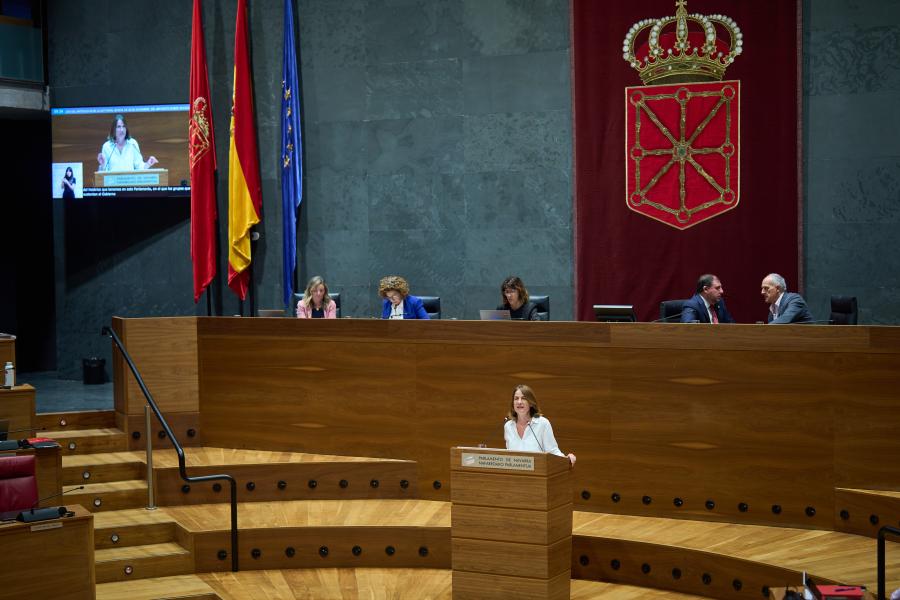
La parlamentaria del PPN, Irene Royo, Parlamento de Navarra
NAVARRA INFORMACIÓN
Rechazada la propuesta de modificación de la Ley Foral 26/2016, de 28 de diciembre, del Impuesto sobre Sociedades
El PPN planteaba suprimir el límite adicional a las deducciones fiscales en inversiones productivas, cinematográficas, audiovisuales e I+D+I, en vigor desde el pasado 1 de enero
El Pleno del Parlamento ha rechazado hoy, con los votos en contra de PSN, EH Bildu, Geroa Bai y Contigo-Zurekin, la abstención de UPN y los votos a favor de PPN, G-Mixto y no adscrita, la propuesta de modificación de la Ley Foral 26/2016, de 28 de diciembre, del Impuesto sobre Sociedades.
La proposición de Ley impulsada por PPN tenía por objeto eliminar el límite adicional que restringe la aplicación de determinadas deducciones fiscales para, mediante la derogación del ordinal 4º del artículo 53.2, posibilitar su aplicación íntegra a inversiones productivas, obras cinematográficas, series audiovisuales y actividades de investigación, desarrollo e innovación tecnológica (I+D+i).
En su defensa de la supresión del suelo que, en función del tipo de gravamen de la empresa, impide reducir la tributación mínima por debajo del 18%, del 16% o del 13%, el grupo proponente ha apelado a la conveniencia de mejorar el clima de inversión, a fin de optimizar el atractivo de los incentivos fiscales.
Tramitada en lectura única (con el voto en contra de EH Bildu), la proposición de Ley que propugnaba la reforma de la Ley Foral 26/2016, de 28 de diciembre, del Impuesto sobre Sociedades no ha prosperado debido a la ausencia de apoyos entre los grupos que sostienen al Gobierno de Navarra, que han hecho suyos los criterios de “disconformidad” esgrimidos desde el Ejecutivo.
En ese sentido, se aduce la imposibilidad de evaluar la aplicación del límite adicional que contiene el artículo 53.2 de la citada Ley, porque se introdujo con efectos para los períodos impositivos que se inicien a partir del 1 de enero de 2026 (en el marco de la Ley Foral 17/2025, de 22 de diciembre, de modificación de diversos impuestos y otras medidas tributarias), con lo cual resulta inviable una primera estimación de su impacto hasta julio de 2027. Lo que es seguro es que, mayor o menor, la proposición de Ley supondría una “disminución de ingresos” para la Administración Foral.
Consumado el rechazo, las empresas navarras continuarán sujetas al límite intermedio en el cálculo de su tributación mínima, quedando descartada la ejecución de la iniciativa del PPN, dotada de carácter retroactivo al 1 de enero de 2026.
