
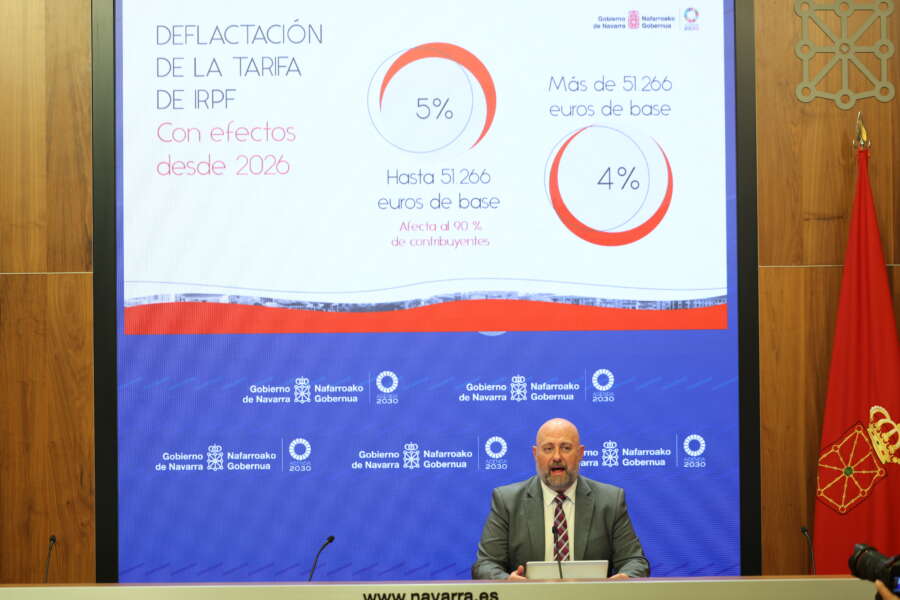
El consejera Arasti, durante su comparecencia para explicar las medidas fiscales acordadas| Gob. de Navarra
NAVARRA INFORMACIÓN
El Gobierno de Navarra aprueba una nueva deflactación del IRPF con efectos desde 2026
El Gobierno de Navarra ha aprobado hoy, en sesión de Gobierno extraordinaria, el proyecto de Ley Foral de Modificación de Diversos Impuestos y Otras Medidas Tributarias para 2027, fruto del acuerdo alcanzado entre PSN, Geroa Bai, Contigo Zurekin y Bildu. Entre las principales novedades destacan la deflactación asimétrica de la tarifa del IRPF, la recuperación de la deducción por adquisición de primera vivienda habitual para jóvenes o la modificación del Impuesto de Transmisiones Patrimoniales (ITP), que incorporará tipos diferenciados en función de las características de la compra y del número de viviendas que ya tenga en propiedad la persona adquirente.
La reforma fiscal se articula en torno a dos grandes objetivos: adaptar la tributación a la evolución de los precios, prestando especial atención a las rentas medias y bajas, y favorecer el acceso a la vivienda habitual, al tiempo que se introduce una mayor progresividad fiscal para desincentivar la acumulación de inmuebles por parte de grandes tenedores.
Una deflactación del IRPF que beneficia especialmente a las rentas medias y bajas
Una de las principales medidas del acuerdo es la deflactación asimétrica de la tarifa del Impuesto sobre la Renta de las Personas Físicas (IRPF). La medida contempla dos tramos para esa deflactación. El primero alcanzará el 5% para los tramos de base hasta 51.266 euros anuales y el segundo será del 4% para aquellos que superen esa cantidad.
El 90% de las personas contribuyentes en Navarra se encuentran englobados en los tramos inferiores a los 51.266 euros.
Esta aplicación diferenciada busca que el alivio fiscal sea mayor para quienes disponen de menos recursos, teniendo en cuenta que el encarecimiento de los productos básicos, la energía y los gastos cotidianos tienen un impacto especialmente significativo en las economías más modestas.
La deflactación permite adaptar los tramos de la tarifa del IRPF a la evolución de los precios y evitar que las subidas salariales destinadas únicamente a compensar la inflación se traduzcan en un aumento de la carga fiscal. De esta manera, se evita que una persona tenga que pagar más impuestos por haber recibido un incremento de ingresos que no supone una mejora real de su capacidad adquisitiva.
El carácter asimétrico de la medida introduce una mayor protección para las rentas medias y bajas, frente a una deflactación lineal que aplicaría el mismo porcentaje a todos los contribuyentes.
Deducción por compra de primera vivienda habitual para jóvenes
El acuerdo incluye la deducción fiscal por adquisición de primera vivienda habitual para personas de hasta 35 años. La medida pretende facilitar el acceso a la propiedad a jóvenes que compren su primera vivienda y la destinen a residencia habitual.
La deducción estará sujeta a límites de renta y a una cuantía máxima anual. El porcentaje de deducción es del 15% y la persona que adquiere la vivienda debe tener una renta inferior a 45.000 euros, o a 65.000 euros si forma parte de una unidad familiar. La base máxima de deducción anual es de 15.000 euros y la base máxima de deducción acumulada para el conjunto de los periodos impositivos es de 90.000 euros.
Además, incorpora condiciones para garantizar que el beneficio fiscal se destine efectivamente a facilitar el acceso a la vivienda y no a favorecer operaciones especulativas. En concreto, las personas que se acojan a esta deducción no podrán vender la vivienda durante un periodo de 15 años por un precio superior al de adquisición actualizado conforme al IPC, y esta deberá ser su residencia habitual durante diez años. En caso de incumplir las condiciones establecidas, deberán devolver las cantidades deducidas.
Un Impuesto de Transmisiones Patrimoniales más progresivo
El acuerdo también introduce cambios en el Impuesto de Transmisiones Patrimoniales (ITP), que grava la compra de viviendas de segunda mano. El objetivo es favorecer las adquisiciones destinadas a primera vivienda habitual y establecer una tributación progresiva en función del número de inmuebles que ya posea la persona compradora.
Así, el tipo impositivo general, actualmente situado en el 6%, se reducirá al 3% para la compra de primera vivienda habitual y se rebajará al 2% si la vivienda se encuentra en un municipio en riesgo de despoblación. Estos tipos reducidos se aplican cuando el valor no supere los 350.000 euros en las zonas de mercado tensionado y los 250.000 euros en las zonas de mercado no tensionado.
Por el contrario, el impuesto aumentará progresivamente para quienes ya dispongan de varias viviendas en propiedad. Las personas que tengan entre dos y tres inmuebles tributarán al 6%; a partir de cuatro inmuebles, al 8%; a partir de cinco, al 10%, y a partir de la adquisición de la décima vivienda, al 15%.
Con este cambio, el acuerdo busca diferenciar fiscalmente las compras destinadas a cubrir una necesidad residencial de aquellas operaciones que contribuyen a concentrar un mayor número de viviendas en manos de un mismo propietario.
Otras medidas fiscales y compromisos del acuerdo
La reforma incorpora también otras medidas en materia de vivienda, protección social y fiscalidad.
En el ámbito del alquiler, se elevará de 30.000 a 35.000 euros brutos anuales el límite de renta para acceder a la deducción por arrendamiento de vivienda habitual, ampliando así el número de personas que podrán beneficiarse de este incentivo fiscal.
En materia de protección social, se aumentan las deducciones por pensiones de viudedad y por pensiones de jubilación contributivas para garantizar un importe mínimo de 16.660 euros anuales, equivalente a 1.190 euros mensuales en 14 pagas.
Además, se reduce a la mitad el porcentaje de deducción aplicable a los vehículos eléctricos cuyo montaje y terminación final previa a su comercialización no se haya realizado en una instalación industrial de la Unión Europea, y se eleva de 150.000 a 200.000 euros la base máxima de la deducción por inversión en vehículos eléctricos de las categorías N2 y N3 (camiones).
Impacto económico
El consejero de Economía y Hacienda, José Luis Arasti, ha cifrado el impacto económico de estas medidas en 89’5 millones de euros. El bloque de la deflactación supone 73 millones y medio, sumando la deflactación de la tarifa, que asciende a 46,4 millones y lo relativo a los mínimos, que se sitúa en los 27,1 millones. La deducción por Vivienda habitual se ha estimado que tendrá un impacto de 5 millones de euros, mientras que el incremento de las pensiones se ha cifrado en 11 millones de euros.
El Proyecto de Ley Foral pasa ahora al Parlamento de Navarra donde continuará su tramitación hasta el momento en el que sea sometido a votación, previsiblemente el próximo 17 de diciembre.
