
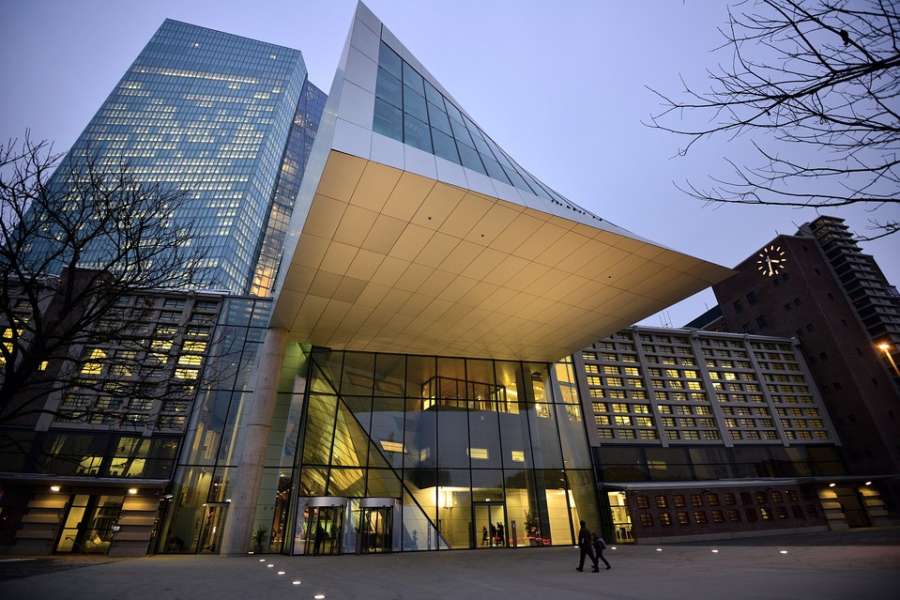
Banco Central Europeo (BCE) en Fráncfort, Alemania.
NAVARRA INFORMACIÓN
En la Unión Bancaria, la Comisión Europea pretende reformar el marco de gestión de crisis bancarias y de garantía de depósitos, en bancos pequeños
La Comisión Europea (CE) ha acordado una propuesta para reformar el actual marco de gestión de crisis bancarias y garantía de depósitos (IDCM) de la UE (Unión Europea), centrándose en los bancos medianos y pequeños.
Según la Comisión, el sector bancario de la UE se ha vuelto mucho más resistente en los últimos años. Las entidades financieras de la UE están bien capitalizadas, son muy líquidas y están estrechamente supervisadas.
No obstante, cree que muchos bancos medianos y pequeños en quiebra han sido gestionados con soluciones fuera del marco de resolución.
La propuesta de la CE permitirá a las autoridades organizar la salida ordenada del mercado para un banco en quiebra de cualquier tamaño y modelo de negocio, con una amplia gama de herramientas. Es decir, se facilitará el uso de redes de seguridad financiadas por la industria para proteger a los depositantes en crisis bancarias, por ejemplo, transfiriéndolos de un banco enfermo a uno saludable.
En definitiva, se pretende preservar la estabilidad financiera, proteger a los contribuyentes y depositantes, y apoyar la economía real y su competitividad.
Objetivos de la propuesta:
- Preservar la estabilidad financiera y proteger el dinero de los contribuyentes
La propuesta facilita el uso de sistemas de garantía de depósitos en situaciones de crisis para proteger a los depositantes (personas físicas, empresas, entidades públicas, etc.) de soportar pérdidas, cuando sea necesario para evitar el contagio a otros bancos y los efectos negativos en la comunidad y la economía. Al basarse en redes de seguridad financiadas por la industria (como los sistemas de garantía de depósitos y los fondos de resolución), la propuesta también protege mejor a los contribuyentes que no tienen que intervenir para preservar la estabilidad financiera. Los sistemas de garantía de depósitos solo pueden utilizarse para este fin después de que los bancos hayan agotado su capacidad interna de absorción de pérdidas, y solo para los bancos que ya estaban destinados a la resolución en primer lugar.
- Proteger la economía real del impacto de la quiebra bancaria
Las normas propuestas permitirán a las autoridades aprovechar plenamente las numerosas ventajas de la resolución como componente clave del conjunto de instrumentos de gestión de crisis. A diferencia de la liquidación, la resolución puede ser menos perjudicial para los clientes, ya que mantienen el acceso a sus cuentas, por ejemplo, al ser transferidos a otro banco. Además, se preservan las funciones críticas del banco. Esto beneficia a la economía y a la sociedad, en términos más generales.
- Mejor protección para los depositantes
El nivel de cobertura de 100 000 EUR por depositante y banco, tal como se establece en la Directiva sobre el sistema de garantía de depósitos, sigue siendo para todos los depositantes de la UE admisibles. Sin embargo, la propuesta de hoy armoniza aún más las normas de protección de los depositantes en toda la UE. El nuevo marco amplía la protección de los depositantes a las entidades públicas (es decir, hospitales, escuelas, municipios), así como al dinero de los clientes depositado en determinados tipos de fondos de clientes (es decir, por sociedades de inversión, entidades de pago, instituciones de dinero electrónico). La propuesta incluye medidas adicionales para armonizar la protección de los saldos elevados temporales en cuentas bancarias superiores a 100 000 euros vinculados a acontecimientos vitales específicos (como sucesiones o indemnizaciones de seguros).
