
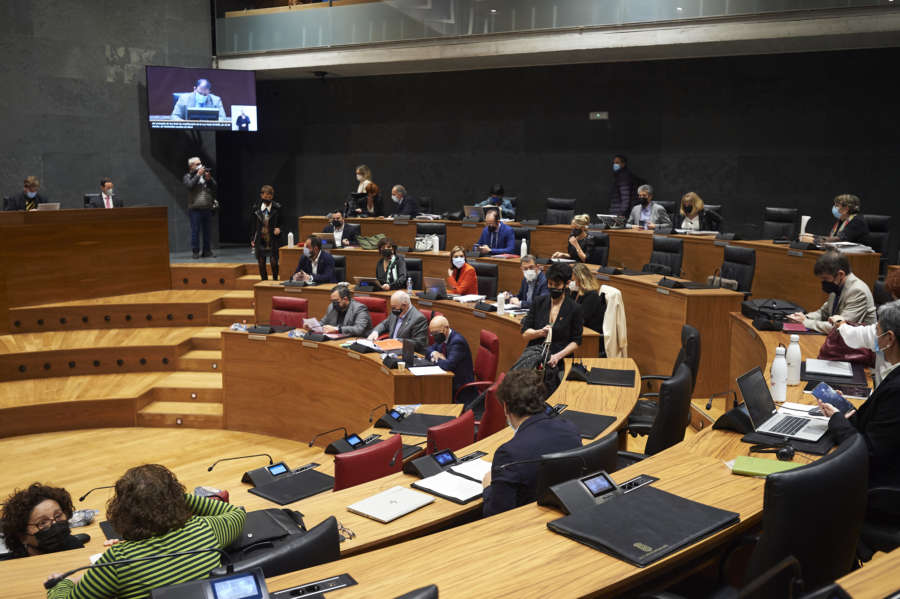
Bancada del pentapartito en el Parlamento.
NAVARRA INFORMACIÓN
El pentapartito en el Pleno del Parlamento aprueba la modificación de Ley de Haciendas Locales del Gobierno de Chivite
Con el voto en contra de Navarra Suma, el pentapartito (PSN, Geroa Bai, Bildu, Podemos e I-E) que forma, conforma y apoya Gobierno de Navarra ha aprobado hoy la modificación de la Ley Foral 2/1995 de Haciendas Locales. Con el fin de imponer un “nuevo modelo de financiación de los municipios pequeños”. Dejando sin efecto la enmienda a la totalidad formulada por Navarra Suma. La norma entrará en vigor el día de su publicación en el BON.
Además, se cambia la redacción del artículo 123 de la Ley Foral 2/1995 a los dictados de la Ley Foral 4/2019 de Reforma de la Administración Local de Navarra de la pasada legislatura, presidida por Barkos en un gobierno formado por Geroa Bai, Bildu, Podemos e I.E. Ley de 2019 que ya preveía un «nuevo modelo de financiación local».
Una redacción del artículo 123 que autoriza a que los Presupuestos Generales de Navarra fijen la cuantía del Fondo de Participación de las entidades locales en los ingresos tributarios de la Hacienda Foral.
El nuevo modelo incorpora un Fondo de Transferencias Corrientes y otro Fondo de Transferencias de Capital, Pamplona pierde la capitalidad navarra, con unas cuantías que fijará la norma fundamental reguladora de las Haciendas Locales de Navarra.
Los cinco partidos minoritariso que sostienen al Gobierno de Chivite (PSN) se remiten a defender un modelo que, “en consonancia con la Estrategia Europea, contribuirá a la mejora de los servicios públicos y a la lucha contra la despoblación, al garantizar un acceso equivalente al sistema con independencia del lugar de residencia”.
Además, aseguran, que este modela “refuerza la financiación de los municipios pequeños, 228 municipios (84%) mejorarán su financiación respecto al ejercicio anterior, 43 se mantendrán igual y sólo Pamplona empeorará, siendo Tudela el que mayor incremento” registrará (+2,4 millones).
Así mismo, la estabilidad presupuestaria derivará de la «fórmula de actualización anual del Fondo de Transferencias Corrientes (IPC + 2) y de la aportación anual dependiente de la reforma municipal del Impuesto sobre Actividades Económicas (IAE). Un impuesto a autónomos y empresas dirigido al Fondo de Participación de las entidades locales en los impuestos de Navarra. Impuesto que ascenderá a 13,9 millones en 2022.
Esta Ley regula, por tanto, el Fondo de Participación de las entidades locales en los tributos de Navarra (308 millones) y el Plan de Inversiones Locales (8,5 millones, incluidas las obras de reserva del PIL 2017-19), regula la nueva financiación municipal, cifrada en 310 millones para este año, 37 más que en 2021.
Así, amparados en la nueva redacción del artículo 123 y la enmienda del pentapartito apoyada por NA+, la redistribución de impuestos y tributos se hará efectiva a través de una cartera de Transferencias Corrientes, dotada con 257.859.026 euros, y otra de Transferencias de Capital, provisto de 30 millones, cantidades ambas circunscritas a 2022. En ejercicios sucesivos, la cuantía será la consignada en el presupuesto del ejercicio precedente, incrementada en el IPC interanual de la Comunidad Foral del mes de junio anterior.
Los remanentes posibles de uno y otro fondo podrán ampliar los créditos de los ejercicios siguientes, pero no computarán para el cálculo de los incrementos de las cuantías anuales.
La distribución del Importe del Fondo de Transferencias Corrientes se efectuará de conformidad con lo que se estipule en la correspondiente Ley Foral. Y la del Fondo de Transferencias de Capital se determinará en las leyes forales reguladoras de los Planes de Inversiones Locales, cuya finalidad principal será “garantizar la cobertura de los servicios municipales obligatorios en todo el ámbito de la Comunidad Foral”.
El plazo máximo de tres años a partir del día siguiente al de la entrada en vigor de esta ley el Gobierno remitirá al Parlamento de Navarra una propuesta de clarificación de la distribución competencial de las entidades locales que prevea la dotación de los recursos necesarios para asegurar la suficiencia financiera de las atribuciones que, en su caso, se les asignen. Todo ello para garantizar la cobertura de los servicios municipales obligatorios en todo el ámbito de la Comunidad Foral.
El proyecto de Ley se completa con la modificación de la Ley Foral 2/1995, en lo referido a las exenciones del Impuesto sobre vehículos de tracción mecánica, cuya dispensa resultará de aplicación a las personas con discapacidad igual o superior al 33% que, “además, presenten una deficiencia en las funciones mentales que suponga un reconocimiento de al menos un 25% de limitaciones de la actividad”.
Aumenta la factura de la luz mientras el Gobierno de Navarra recauda 20 millones de euros
