
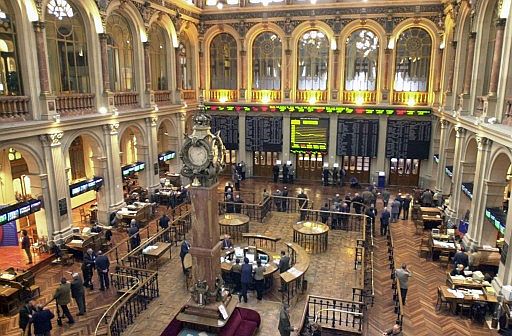

Los mercados volvían a caer en la jornada de ayer por la cautela antes de las reuniones de los bancos centrales de Estados Unidos mañana y de Japón el jueves, frenando así varias jornadas de recuperación, en las que revirtieron las fuertes pérdidas con las que comenzaron abril por la mejora de las expectativas sobre la desaceleración global, gracias al rebote continuado del petróleo, las medidas de saneamiento de los bancos de Italia y la estabilización del decrecimiento de China.
Mercado de renta variable
Las bolsas frenaban ayer sus avances de sesiones anteriores por la incertidumbre sobre las medidas que puedan tomar los bancos centrales y hoy extendían sus pérdidas. Las bolsas americanas caían y Wall Street también lastrada por valores energéticos y resultados de empresas como Xerox. Solo la bolsa de Brasil subió un 2% y la de Argentina rebotó un 4%.
Las bolsas europeas hoy han abierto la sesión con subidas que se han mantenido en la mayoría de plazas. La bolsa española ayer fue la que más cayó por la incertidumbre ante la falta de Gobierno y hoy es la que más ha subido impulsada por los valores bancarios en una sesión marcada por la tercera y última ronda de consultas convocada por el Rey Felipe VI para llegar a un acuerdo antes de elecciones. El Ibex ha cerrado subiendo un 1,56% en 9.283 puntos. El índice alemán DAX ha cerrado con una bajada del 0,34% en 10.259 puntos. El índice francés CAC 40 ha cerrado retrocediendo un 0,28% en 4.533 puntos. Y el índice europeo Euro stoxx 50 ha cerrado sumando un 0,12% en 3.121 puntos.
La bolsa de Londres ha cerrado subiendo un 0,38% en 6.284 puntos.
La bolsa de Wall Street ha abierto en terreno positivo por la mayor confianza de los inversores que esperan que la FED mantenga sin cambios los tipos de interés..
Las bolsas asiáticas han cerrado con caídas por la cautela antes de las reuniones de los bancos centrales de Japón y Estados Unidos. La bolsa de Japón ha caído lastrada por los valores de empresas exportadoras al apreciarse de nuevo el yen por la incertidumbre ante una nueva relajación de la política monetaria en Japón. El índice Nikkei ha cerrado perdido un 0,5%. La bolsa de China finalmente revirtíó las pérdidas iniciales apoyada en valores de salud e inmobiliarios contrarrestando las caídas de los valores ligados a las materias primas. El índice CSI300 (de las principales empresas de Shanghái) ha cerrado ascendiendo un 0,5% y el índice compuesto de Shanghái se elevó un 0,6%. El índice Hang Seng de Hong Kong trepó un 0,5%.
Mercado de renta fija
La rentabilidad de los bonos soberanos de los principales países ha caído por la estabilidad de los mercados. La rentabilidad del bono español a 10 años se sitúa en el 1,63% y la prima de riesgo (diferencial del bono español con el bono alemán a 10 años) se ha relajado hasta los 133 puntos básicos desde los 137 puntos básicos con los que cerró el viernes. El rendimiento del bund alemán a 10 años ha ascendido hasta el 0,29% y el del bono americano al 1,92%.
Mercado de divisas
La divisa norteamericana sigue baja por el cierre de posiciones de ayer antes de la reunión de la FED en la que se espera que no se suban los tipos aún. El dólar retrocede frente al euro y frente al yen. El euro avanza frente al dólar y el tipo de cambio oficial se ha fijado en 1,1287 dólares por cada euro. El yen se ha apreciado frente al dólar por el retroceso del dólar.
Mercado de materias primas
Los precios de las materias primas se han estabilizado.
El precio del petróleo se ha estabilizado del rebote de la semana pasada y sube un 2% gracias al débil dólar. El barril Brent cotiza cerca de los 45 dólares. El barril Texas cotiza por encima de los 42 dólares por barril.
El precio del oro ha caído por el desplazamiento de los inversores a las acciones tras mejorar las expectativas sobre las decisiones de estímulo de los bancos centrales. El oro cotiza cerca de los 1.240 dólares por onza.
Los precios de los metales han subido por las mejores expectativas sobre la demanda de China, que es de casi la mitad del consumo global de cobres metal.
